- 30/10/2026
- Doanh Nghiệp
- CTCP Vinhomes (VHM) đã ghi nhận LNST sau lợi ích CĐTS quý 3/2026 đạt 23,1 nghìn tỷ đồng (+2% QoQ và gấp 5,5 lần YoY), chủ yếu nhờ việc ghi nhận doanh thu bán lô lớn tại các dự án Global Gate Hạ Long và Saigon Park, cùng với tiếp tục bàn giao bán lẻ. Doanh thu BĐS cốt lõi quý 3/2026 (bao gồm các hợp đồng hợp tác kinh doanh (BCC) và các giao dịch bán lô lớn được ghi nhận vào doanh thu tài chính) đạt 88,1 nghìn tỷ đồng (+74% QoQ, gấp 7 lần YoY), trong đó doanh thu bán lô lớn chiếm khoảng 81% (theo ước tính của chúng tôi từ tài liệu thuyết trình của VHM).
- Trong 9T 2026, LNST sau lợi ích CĐTS và doanh thu BĐS cốt lõi đều tăng gấp 5 lần YoY, lần lượt lên 71,4 nghìn tỷ đồng và 200,1 nghìn tỷ đồng. Theo ước tính của chúng tôi, doanh thu bán lô lớn đóng góp ~79% vào doanh thu BĐS cốt lõi 9T 2026. Do LNST sau lợi ích CĐTS 9T 2026 vượt 19% dự báo cả năm 2026 của chúng tôi, chúng tôi nhận thấy khả năng tăng đối với dự báo lợi nhuận, mặc dù vẫn cần phải chờ thêm các đánh giá chi tiết.
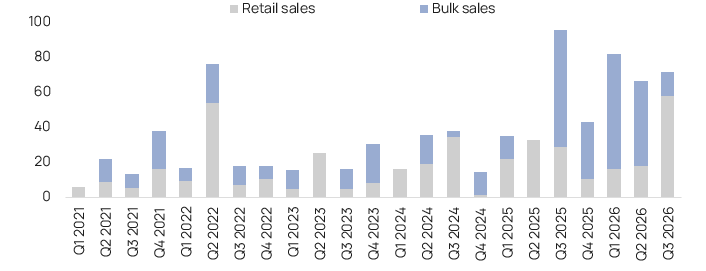
- Doanh số bán BĐS quý 3/2026 đạt 71,5 nghìn tỷ đồng (+8% QoQ nhưng -25% YoY; trong đó bán lẻ đóng góp ~81%), chủ yếu từ Saigon Park, Global Gate Hạ Long, Green City và Green Paradise. Theo VHM, mức cải thiện mạnh so với quý trước của doanh số bán lẻ được hỗ trợ bởi việc công ty tăng cường các chính sách ưu đãi bán hàng, bao gồm chương trình khách hàng thân thiết, chiết khấu ưu đãi và các gói vay mua nhà với lãi suất cố định lên đến 5 năm, đồng thời công ty cũng tập trung mở bán sản phẩm phân khúc giá trung cấp.
- Doanh số bán BĐS 9T 2026 tăng 35% YoY lên 219 nghìn tỷ đồng, trong đó doanh số bán lẻ đóng góp 39% vào tổng giá trị. Xét theo dự án, Green Paradise chiếm khoảng 28%, Saigon Park khoảng 27% và Global Gate Ha Long khoảng 25%.
- Do doanh số bán BĐS 9T 2026 hoàn thành 75% dự báo năm 2026 của chúng tôi, chúng tôi cho rằng sẽ không có điều chỉnh đáng kể đối với dự báo năm 2026 của chúng tôi, dù vẫn cần chờ thêm các đánh giá chi tiết.
- Giá trị hợp đồng bán hàng chưa ghi nhận tại cuối quý 3/2026 đạt 185,6 nghìn tỷ đồng (-6% QoQ, -17% YoY).
- Kế hoạch doanh số bán BĐS quý 4/2026: Ban lãnh đạo kỳ vọng doanh số bán BĐS sẽ chủ yếu đến từ việc mở bán các giai đoạn tiếp theo tại Green Paradise, Global Gate Hạ Long, Saigon Park và Hải Vân Bay, cùng với tiềm năng ghi nhận đóng góp từ dự án mới Global Sportia vào cuối năm 2026.
- Tỷ lệ nợ vay ròng/VCSH (tính bằng tổng nợ vay gộp trừ tiền mặt và tiền gửi ngắn hạn, chia cho tổng vốn chủ sở hữu) tăng lên 64,5% vào cuối quý 3/2026, so với 56,1% vào cuối quý 2/2026 và 38,1% vào cuối năm 2025.
Hình 1: Kết quả 9T 2026 của VHM
Tỷ đồng | 9T 2025 | 9T | YoY | 2026F | 9T 2026/ | Nhận định của Vietcap về kết quả 9T 2026 |
Doanh thu thuần | 50.413 | 202.586 | 302% | 199.594 | 101% |
|
| 20.808 | 170.070 | 717% | 152.679 | 111% | * Doanh thu BĐS cốt lõi 9T 2026 của VHM tăng gấp 5,0 lần YoY lên 200,1 nghìn tỷ đồng, với các dự án đóng góp chính gồm: Green Paradise (23%), Global Gate Ha Long (22%), Ocean Park 2&3 (20%) và Saigon Park (13%). |
| 29.605 | 32.516 | 10% | 46.916 | 69% | * Chủ yếu là dịch vụ xây dựng. |
|
|
|
|
|
|
|
Lợi nhuận gộp | 17.618 | 118.625 | 573% | 88.824 | 134% |
|
| 6.120 | 113.987 | 1763% | 80.564 | 141% | |
| 11.498 | 4.639 | -60% | 8.260 | 56% |
|
|
|
|
|
|
|
|
Chi phí SG&A | -4.639 | -6.238 | 34% | -15.855 | 39% |
|
LN từ HĐKD | 12.979 | 112.387 | 766% | 72.969 | 154% | |
Doanh thu tài chính | 21.831 | 14.321 | -34% | 30.862 | 46% |
|
| 6.034 | 6.426 | 6% | 17.923 | 36% | * Bao gồm bàn giao sản phẩm bán lẻ tại các dự án Royal Island và Wonder City. |
| 15.797 | 7.895 | -50% | 12.939 | 61% | |
Chi phí tài chính | -16.828 | -33.433 | 99% | -24.767 | 135% | |
Lãi/lỗ khác | 311 | -465 | N.M. | 0 | N.M. |
|
LNTT | 18.293 | 92.811 | 407% | 79.065 | 117% |
|
LNST | 15.313 | 75.059 | 390% | 63.252 | 119% |
|
LNST sau lợi ích CĐTS | 14.381 | 71.381 | 396% | 59.928 | 119% | * LNST sau lợi ích CĐTS 9T 2026 tăng gấp 5 lần YoY, chủ yếu nhờ ghi nhận doanh thu bán lô lớn, qua đó bù đắp chi phí tài chính tăng so với cùng kỳ. * Do LNST sau lợi ích CĐTS 9T 2026 vượt dự báo cả năm của chúng tôi, chúng tôi nhận thấy tiềm năng điều chỉnh tăng đối với dự báo lợi nhuận năm 2026, dù cần chờ thêm đánh giá chi tiết. |
|
|
|
|
|
| |
Biên LN gộp (%) | 34,9% | 58,6% |
| 44,5% |
|
|
| 29,4% | 67,0% |
| 52,8% |
|
|
| 38,8% | 14,3% |
| 17,6% |
|
|
Chi phí SG&A/doanh thu (%) | 9,2% | 3,1% |
| 7,9% |
|
|
Biên LN từ HĐKD (%) | 25,7% | 55,5% |
| 36,6% |
|
|
Thuế suất thực tế (%) | 16,3% | 19,1% |
| 20,0% |
|
|
Biên LNST sau lợi ích CĐTS (%) | 28,5% | 35,2% |
| 30,0% |
|
|
Nguồn: VHM, Vietcap dự báo (cập nhật lần cuối ngày 28/08/2026). Lưu ý: (*) Vingroup đã ký hợp đồng hợp tác kinh doanh (BCC) với VHM để chuyển giao lợi ích kinh tế của các dự án BĐS chưa được chuyển vào VHM do sự phức tạp của thủ tục pháp lý. Do đó, VHM ghi nhận toàn bộ lợi nhuận vào doanh thu tài chính.
Hình 2: Doanh số bán BĐS theo quý của VHM (nghìn tỷ đồng)
Nguồn: VHM, Vietcap tổng hợp
Powered by Froala Editor